V rámci běžného života pojišťovna hradí škody, které splňují podmínky pojistné události. Nicméně existují situace, kdy zákon nebo pojistné podmínky dávají pojišťovně právo vyplacené peníze vymáhat zpět po viníkovi.
Tento proces se nazývá regresní postih. Pojišťovna v podstatě říká: „My jsme poškozeného odškodnili, aby nemusel čekat, ale protože jste hrubě porušili pravidla, chceme své peníze zpět.“
Jak regres funguje v praxi?
Celý proces obvykle probíhá ve třech krocích:
- Vznik škody: Dojde k pojistné události (např. autonehoda, vytopení souseda).
- Likvidace a výplata: Pojišťovna prověří okolnosti a vyplatí pojistné plnění poškozené straně.
- Uplatnění regresu: Pokud pojišťovna zjistí, že viník porušil zásadní podmínky (např. byl opilý), zašle mu výzvu k úhradě vyplacené částky.
Kdy pojišťovna nejčastěji regresuje?
Nejčastější scénáře se týkají povinného ručení, kde je tento postup jasně definován zákonem. Mezi hlavní důvody patří:
- Alkohol a návykové látky: Řízení pod vlivem je nejčastějším důvodem pro 100% regres.
- Chybějící řidičské oprávnění: Viník řídil auto, na které neměl papíry.
- Ujetí z místa nehody: Pokud viník neposkytne součinnost a zmizí.
- Technicky nezpůsobilé vozidlo: Např. jízda na sjetých letních gumách v hlubokém sněhu, pokud to mělo přímý vliv na nehodu.
Příklady z reálného života
Abychom si lépe představili dopady, podívejme se na dva modelové příklady:
1. „Jedno pivo“ u autonehody
Pan Marek způsobil nehodu, při které narazil do luxusního vozu a zranil spolujezdce. Dechová zkouška ukázala 0,5 promile alkoholu v ČR.
Pojišťovna: Vyplatí poškozenému opravu auta (400 000 Kč) a bolestné (200 000 Kč). Celkem 600 000 Kč.
Regres: Protože Marek požil alkohol, pojišťovna po něm bude vymáhat celých 600 000 Kč zpět. Pro Marka to může znamenat tvorbu dluhu, který nebyl nutný.
V jiných státech by regres nemohl být uplatněn, pokud 0,5 promile zákon povoluje.
2. Nabourání na parkovišti s lístkem
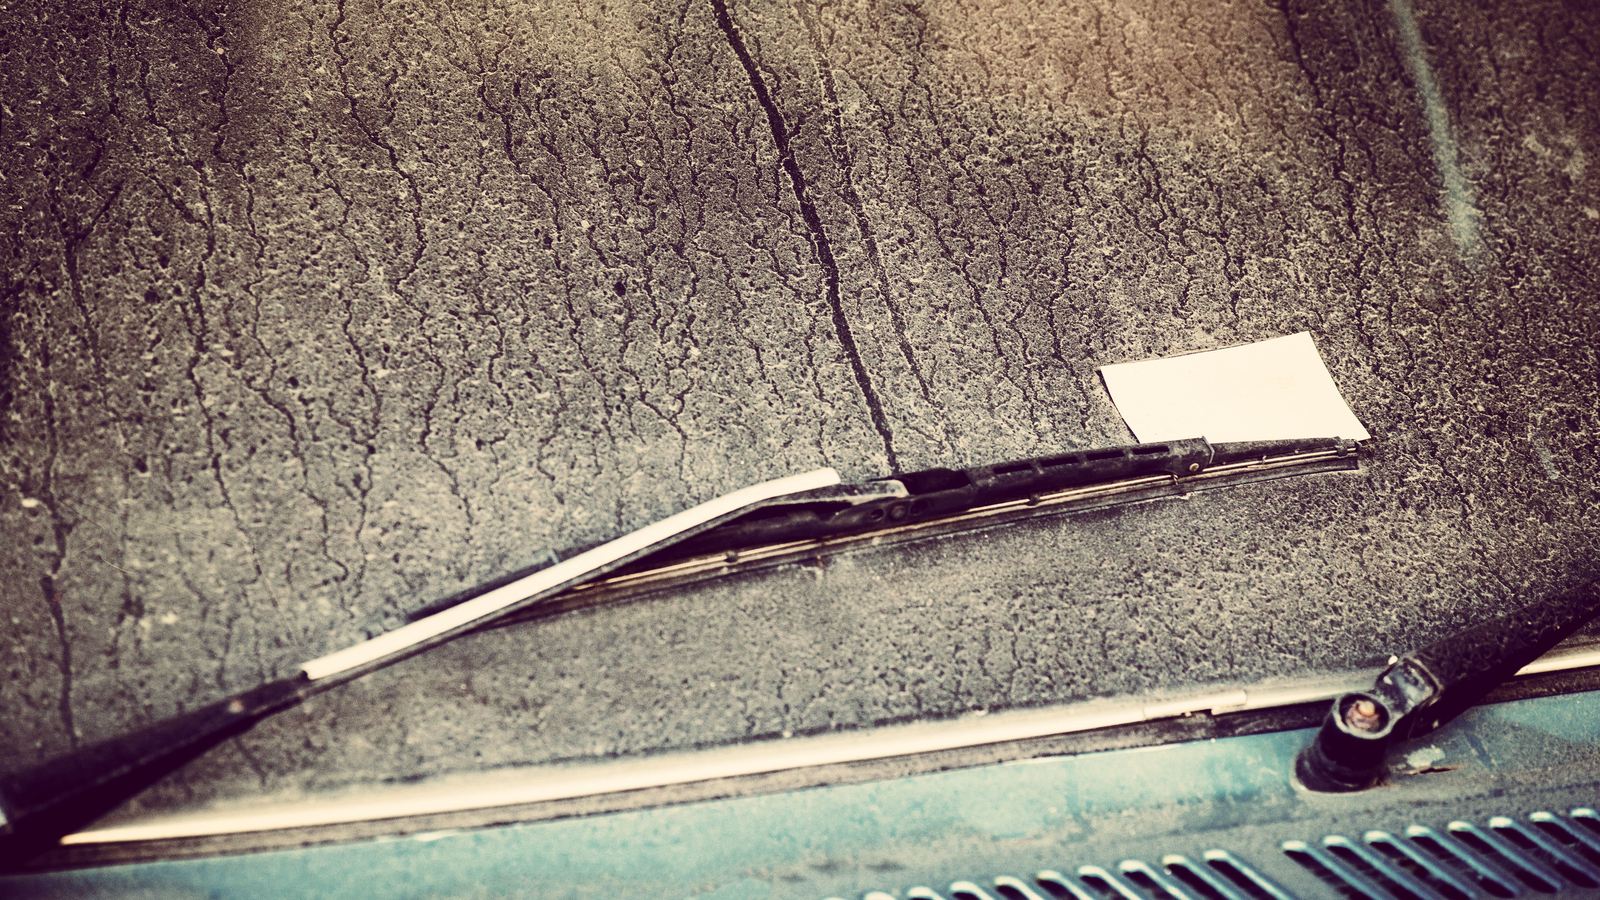
Pan Petr nabourá auto stojící na parkovišti. Nikde řidiče poškozeného nevidí, ale chová se zodpovědně. Nechá tedy lístek s kontaktem za stěračem, aby mohl jet domů a očekává telefonát. S poškozeným nahlásí škodu pojišťovně. Pojišťovna se zeptá, proč hlásí škodu až večer. Poškozený promluví o lístku.
Pojišťovna: Vyplatí poškozenému opravu 50 000 Kč.
Regres: Protože Petr reálně ujel od autonehody, může pojišťovna vymáhat celou částku 50 000 Kč.
3. Vytopený soused a hrubá nedbalost
Paní Jana zapnula pračku a odešla na nákup. Stará hadice praskla a vytopila tři patra pod ní.
Pojišťovna: Pokud má Jana pojištění odpovědnosti (tzv. pojistku na blbost), pojišťovna škodu uhradí.
Regres: Pokud by se prokázalo, že Jana o špatném stavu hadice věděla měsíce a ignorovala ho (hrubá nedbalost), může pojišťovna požadovat částečnou náhradu (např. 30–50 % z vyplacené částky).
Rozdíl mezi běžným plněním a regresem
| Situace | Kdo platí poškozenému? | Má pojišťovna nárok na vrácení peněz? |
|---|---|---|
| Běžná nehoda (nepozornost) | Pojišťovna | Ne |
| Nehoda pod vlivem alkoholu | Pojišťovna | Ano (100 %) |
| Řízení bez řidičského průkazu | Pojišťovna | Ano (100 %) |
| Hrubá nedbalost v domácnosti | Pojišťovna | Možná (částečně) |
Na co si dát pozor?
Regres není jen strašákem pro řidiče. Týká se i pracovněprávních vztahů. Pokud zaměstnanec způsobí škodu zaměstnavateli (např. nabourá služební auto), pojišťovna může po zaměstnanci regresovat plnění, pokud byl porušen zákoník práce (opět např. alkohol nebo drogy).
Pro info i většina cestovních pojištění má výluku na alkohol, ale existuje výjimka. Takže v případě zdravotního ošetření bude vše fungovat do 0,8 promile.
Důležité upozornění: Regresní nárok se promlčuje standardně ve tříleté lhůtě. Tato lhůta začíná běžet ode dne, kdy pojišťovna vyplatila plnění poškozenému.
Vyplatí se proto jednou za čas projít pojistné smlouvy a vědět, co z nich skutečně plyne.
Nejlevnější obrana proti regresu
Regres je nástroj, který chrání poctivé plátce pojistného. Nejlepší obranou proti regresu je dodržování zákonů a základní opatrnost. Druhou vrstvou je pojistné poradenství, které smlouvy nastaví tak, aby odpovídaly vaší situaci.
Pokud si nejste jistí, jak jste krytí vy, zeptejte se.
Autor: Ing. Pavel Sedlák
Materiál má informační charakter a není investičním doporučením.