V poslední době se stále častěji setkávám s otázkou, kam až může růst cena nemovitostí. Rád bych řekl nějaký strop, ale to bych popřel zákony ekonomiky. Naštěstí k tomu rostou i příjmy, na což se velmi často zapomíná. Aktuálně se přikládá velký význam přítomnosti, aby se lidé příliš nestresovali budoucností, nicméně v oblasti financí se může jednat o nebezpečné chování. Podívejme se, co se stane za 20 let s ekonomickou situací.
Každý z nás se snaží vydělávat, aby měl na svá přání a potřeby. Snad všichni si přejí vydělávat více. Aby to bylo možné, musí zaměstnavatel na zvýšení příjmu někde vzít zdroje. Proto logicky zdraží svůj produkt či službu. Ze získaných zdrojů, může zvednout příjem svým zaměstnancům. Jelikož jsou produkty a služby dražší, máme sice pocit vyššího příjmu, avšak reálně si více koupit nemusíme. Záleží na poměrech navýšení příjmů a cen.
Nemovitosti se kupují na úvěr a jejich cena je vysoká. Růst ceny nemovitosti v hodnotě 2 mio o 3% za rok, znamená růst o 60 tis. ročně. Růst průměrného čistého příjmu 35 tis. navýšený o inflaci 3% znamená navýšení o 1.050,- (za rok tedy 12.600,-). Proto většina lidí řeší nákup nemovitosti hypotékou. Nestíhali by si našetřit na vlastní nemovitost.
Banky mají svá pravidla pro bonitu, nicméně řešenou nominálně. Pokud má člověk vyšší příjem, dosáhne logicky na vyšší úvěr. Tzn. vyšší hypotéku, tím si může koupit dražší nemovitost. Zvýšený zájem o nemovitosti, které jsou dostupné pro většinu obyvatel, vyvolá růst cen nemovitostí. Pak opět člověk chce vyšší příjem, firma opět zdraží a opět máme na vyšší úvěr. Tento koloběh vyvolává inflaci, jež se udržuje dlouhodobě na úrovni 3%. Má to ale i své výhody.
Dluhy jsou spláceny v nominální hodnotě (tzn. číselné). Jestliže abstrahujeme úroky a dlužíme řekněme 2.000.000 se splatností 10 let, pak vrátíme v penězích 2.000.000. Věřitel si však koupí věci odpovídající částce 1.488.188. Ano, tak obrovský pokles způsobí inflace „jen“ 3%. Pokud tutéž logiku použijeme na období 20ti let, pak vrátíme reálně 1.107.352,-. Přitom si koupíme nemovitost, která nám roste dlouhodobě 4% ročně. Tzn. věřitel za 20 let dostane prakticky jen 1.107.352,- a my máme majetek v hodnotě 4.382.246,-. Banky půjčují za úroky, tzn. při 5% úrokové sazbě zaplatíme sice 3.167.000,- nominálně, ale reálně 2.356.545,-. Na druhou stranu máme za 20 let majetek v hodnotě 4.382.246,-. Celkově jsme tedy získali 2.025.701,- (4.328.246 – 2.356.545). Ještě si myslíte, že banka na této situaci vydělává?
Co se stane s vašimi penězi na účtech? Úplně totéž! Řekněme, že máte na běžném účtu (tedy zpravidla bezúročném) nějakou částku. Tabulka Vám ukáže, co provede 20ti letá inflace s vašimi penězi:
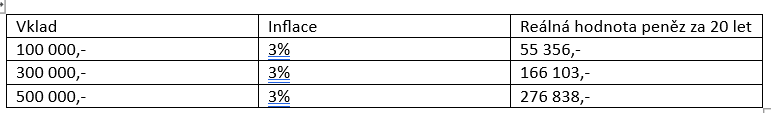
Inflace 3% se zdá nízká, ale ve skutečnosti na dlouhém období je velmi brutální. Své těžce vydělané peníze musíme zhodnocovat produkty (nemovitosti, fondy, termínované vklad, spořící účty, zlato, aj.), které jsou schopné alespoň udržet hodnotu našich peněz, tzn. výnos přes 3%.
Následující tabulka ukazuje, růst cen nemovitostí na 20ti letém období:
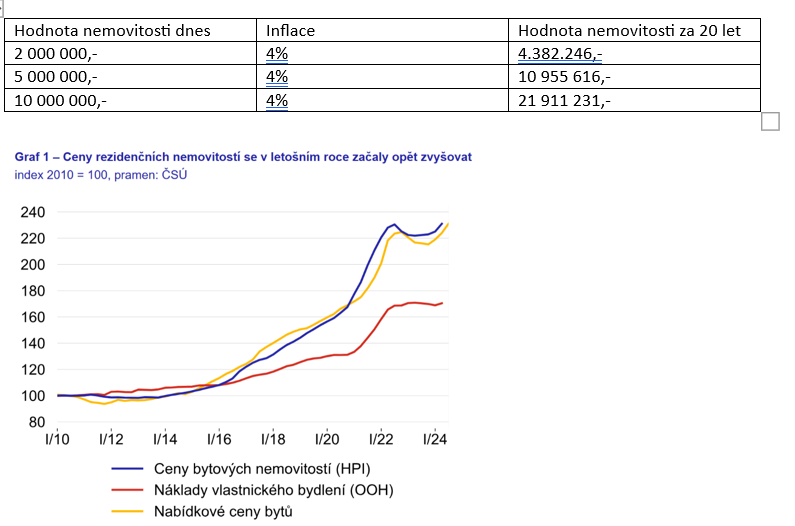
Růst cen rezidenčních nemovitostí z grafu na stránkách ČNB jen potvrzuje mou tezi. Za 14 let se ceny více než zdvojnásobili. Tabulka vzhledem k dramatičtějšímu růstu cen nemovitostí v posledních letech ukazuje mírnější čísla, než prokazuje historie posledních 14ti let.
Určitě tato čísla zní děsivě. Rozhodně nemá smysl panikařit a začít investovat do rychlých a nejistých produktů, kterými lákají pochybné webové stránky či telefonáty. Na trhu je dostatečné množství ověřených způsobů, které jsou schopné překonávat inflaci.
Pokud jde o nemovitosti, pracující obyvatelé již vlastní svou nemovitost nebo ji budou nejspíš v brzké době kupovat. Avšak naše děti si nejspíš nebudou již kupovat vlastní bydlení na hypotéky v milionech, ale jejich hypoteční úvěry budou často překonávat výši 10.000.000,-. Nicméně těmto úvěrům bude odpovídat i jejich příjem. Pokud bychom jim chtěli zajistit, nižší úvěr, příliš si nedokáži představit u většiny domácností jiný způsob než koupit nějakou nemovitost k pronájmu do doby, než děti dospějí.