Úrokové sazby hypoték v České republice po krátkém jarním nadechnutí opět otáčejí směr vzhůru. Namísto vysněného návratu k levným úvěrům čelí trh realitě takzvaných „drahých dlouhých peněz“. Průměrná nabídková hypoteční sazba měřená Swiss Life Hypoindexem stabilně roste a dostává se přes hranici 5,4 %. Při současném makroekonomickém vývoji a chování bank hrozí, že hypoteční úroky u méně bonitních klientů nebo specifických fixací budou opět ostřelovat hranici 6 %.
Pro tisíce domácností, kterým končí fixace v nejbližším půlroce, to znamená jediné: začít jednat okamžitě a neodkládat vyjednávání s bankou na poslední chvíli. Včasné hypoteční poradenství přitom ukáže, jaké máte možnosti ještě před koncem fixace.
Co jsou úrokové swapy a proč diktují cenu hypoték?
Mnoho lidí žije v omylu, že hypoteční sazby kopírují výhradně základní repo sazbu České národní banky. Ve skutečnosti však banky pro financování hypoték s fixní sazbou využívají finanční deriváty – úrokové swapy (IRS – Interest Rate Swaps).
Swapová sazba (např. 3Y IRS pro tříletou fixaci) vyjadřuje cenu, za kterou si banky na mezibankovním trhu kupují peníze na dané období dopředu.
Hypoteční úrok se pak zjednodušeně skládá z IRS + rizikové náklady + marže banky.
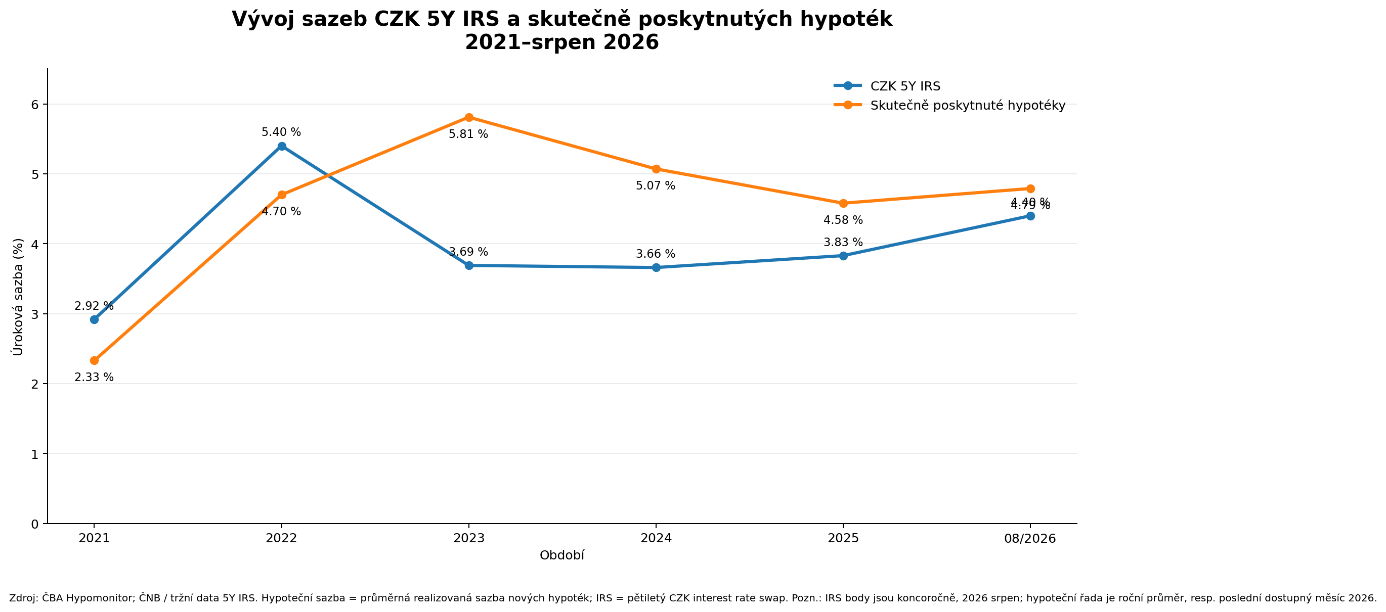
Když swapy na finančním trhu skokově zdraží, bankám okamžitě rostou náklady na krytí budoucích závazků. Aby si zachovaly marži, nemají jinou možnost než promítnout tento růst do koncových úroků pro klienty. Přesně k tomuto scénáři na trhu dochází – cena dlouhých peněz roste a tlačí nabídky bank vzhůru. Pro dlužníka přitom hraje roli i druhá strana rovnice – co inflace udělá s hodnotou dluhu. Souvislost těchto dvou sazeb ukazuje i níže uvedený graf.
Asymetrii trhu pociťují klienti: Nahoru raketou, dolů pěšky
Z historického vývoje (viz graf výše) je patrný klíčový fenomén hypotečního trhu – asymetrická cenová flexibilita.
- Rychlá reakce směrem nahoru: Jakmile swapové sazby na mezibankovním trhu vzrostou, banky reagují v řádu dnů až týdnů a okamžitě zdražují hypotéky pro koncové zákazníky.
- Pomalá reakce směrem dolů: Pokud swapy klesnou, banky s plošným zlevňováním hypoték vyčkávají. Promítají se zde vyšší náklady na dřívější zajištění zdrojů a neochota vzdát se vyšších marží v době silné poptávky po refinancování.
Spoléhat se na to, že sazby „příští měsíc zázračně klesnou“, je z finančního hlediska extrémně riziková strategie. Sazby zkrátka nikdy neklesají tak rychle, jak dokážou vystřelit nahoru.
Proč začít řešit refixaci už 6 měsíců předem?
Pokud vám končí fixace v horizontu následujících 6 měsíců, pasivní vyčkávání na dopis z vaší stávající banky vás může stát zbytečné náklady.
Garance sazby dopředu
Většina bank na českém trhu umožňuje schválit novou sazbu a podepsat dodatek k refixaci (nebo konkurenční refinancování) až půl roku (někdy i rok) před samotným koncem stávajícího fixačního období. Konkrétní lhůtu i podmínky je ale vždy potřeba ověřit u vaší banky, protože se případ od případu liší. Pokud sazby dál porostou k 6 %, vy budete mít svůj úrok bezpečně „zastropovaný“ na dnešních nižších hodnotách.
Čas na konkurenční boj
Banky dnes masivně bojují o klienty, kterým končí staré fixace. Pokud začnete situaci řešit včas, získáte prostor oslovit konkurenci, nechat si vypracovat nezávazné nabídky a použít je jako silný argument při vyjednávání o slevě u své stávající finanční instituce. Výsledkem nemusí být hned přechod k jiné bance, což se zpravidla nevyplatí. Banky nerady přichází o klienty a tak raději ustoupí na sazbě.
Prevence splátkového šoku
Přechod z historických sazeb kolem 2–3 % na současných cca 5,5 % znamená zásah do rodinného rozpočtu. Zvýšení měsíční splátky u průměrné hypotéky může činit 3 000 až 5 000 Kč v závislosti na výši zůstatku a době splatnosti. Včasný přehled o nové splátce vám umožní v předstihu vylepšit budoucí rodinné cash flow.
U dlouhé doby splatnosti navíc platí, že splátka hypotéky zasahuje až do důchodu, a to je potřeba vzít v úvahu už dnes.
Co udělat, pokud vám fixace končí do půl roku
Závěr je jednoznačný: Trh vysílá jasné varovné signály. Levnější financování hned tak nepřijde a hrozba opětovného útoku na 6 % u hypotečních úvěrů je reálná. V případě zájmu o pomoc mne neváhejte kontaktovat – ozvěte se a projdeme čísla vaší hypotéky společně.
Autor: Ing. Pavel Sedlák
Materiál má informační charakter a není investičním doporučením.